

Создание личного фонда
Личный фонд — некоммерческая организация, эффективный способ владения активами, передачи их преемникам и минимизации рисков. Учредитель фонда вносит в него имущество и настраивает работу по своему усмотрению.
Предназначение личного фонда:
Защита имущества и сохранность «бизнеса»;
Управление разнородными активами, эффективное налогообложение;
Эффективное наследственное и брачное планирование.
Юридическая компания «Лемчик, Крупский и Партнеры» предлагает услуги по открытию личного фонда. Мы предлагаем профессиональное сопровождение в создании, регистрации и управлении личными фондами для защиты вашего имущества и планирования наследства.
Ключевые позиции в рейтингах
Компания Лемчик, Крупский и Партнеры имеет более 125 номинаций в рейтингах, из них ~ 45 в категории частного капитала и преемственности

Лидеры по количеству зарегистрированных личных фондов
ЛКП в списке лидеров в РФ по количеству зарегистрированных фондов, а также по совокупному показателю суммарной стоимости активов.
Также компания имеет более 20 номинаций в рейтинге ПРАВО 300

Топ-20 юридических компаний в РФ
Также включены в рейтинг в категориях:
- Личное налогообложение и планирование
- Наследственное право и наследственное планирование
- Налоговое структурирование бизнеса
- Корпоративное структурирование личных активов
- Структурирование активов за рубежом / защита личных активов за рубежом

Лидеры в категории «Личное налогообложение и планирование»
Также включены в рейтинг в категориях:
- Защита личных и семейных активов в процедуре банкротства
- Защита от привлечения к субсидиарной ответственности.
- Структурирование наследования / сопровождение вступления в наследство
- Структурирование семейных активов / брачный договор
- Сделки с недвижимостью строительство
- Структурирование активов в РФ
- Структурирование международных активов
- Налоговое структурирование бизнеса
- Сопровождение международных финансовых операций / взаимодействие с иностранными банками
- Уголовно-правовая защита
- Интеллектуальная собственность: правовая охрана и защита IP-активов
- Личный финансовый комплаенс

Лидеры в категории «Консультирование по налоговому законодательству»
Также включены в рейтинг в категориях:
- Cемейное и наследственное право
- Частный капитал
- ВЭД / Валютное регулирование
- Комплаенс

Лидеры в категории «Частный капитал»
Также включены в рейтинг в категориях:
- Корпоративного права и сделок
- Недвижимости и частного строительства

Партнеры и юристы отмечены в номинации «Частный капитал и инвестиции»
- Тарунтаев Антон
- Горшков Илья
- Творогова Мария
Имущество личного фонда
Имущество, переданное личному фонду, становится его собственностью и не подлежит разделу между кредиторами, наследниками и супругами.
Это могут быть:
Как достигается защита активов:
Право выгодоприобретателя – неотчуждаемо.
На право выгодоприобретателя невозможно обратить взыскание по долгам самого выгодоприобретателя, что позволяет обеспечить и сохранить высокий уровень жизни, без риска для имущества фонда
Имущество фонда защищено от имущественных проблем учредителя.
После 3 (трех) лет, а в исключительных случаях (по решению суда) после 5 (пяти) лет, кредиторы не могут обратиться по обязательствам учредителя фонда, то есть личный фонд не будет отвечать по его обязательствам перед кредиторами.
Как достигается эффективное управление:
- Личный фонд может сделать «специализированным» - собрать в нем активы конкретного вида или комбинированным (передать разнообразные активы)
- Можно предусмотреть особые критерии, которым должен соответствовать управляющий, в том числе привлечь профессиональную Управляющую компанию
- Структура управления формируется с учетом обеспечения системы сдержек и противовесов
- Личный фонд может быть использован для разделения активами: личные активы отделены от бизнес-активов – для сегрегации активов по уровню генерации риска.
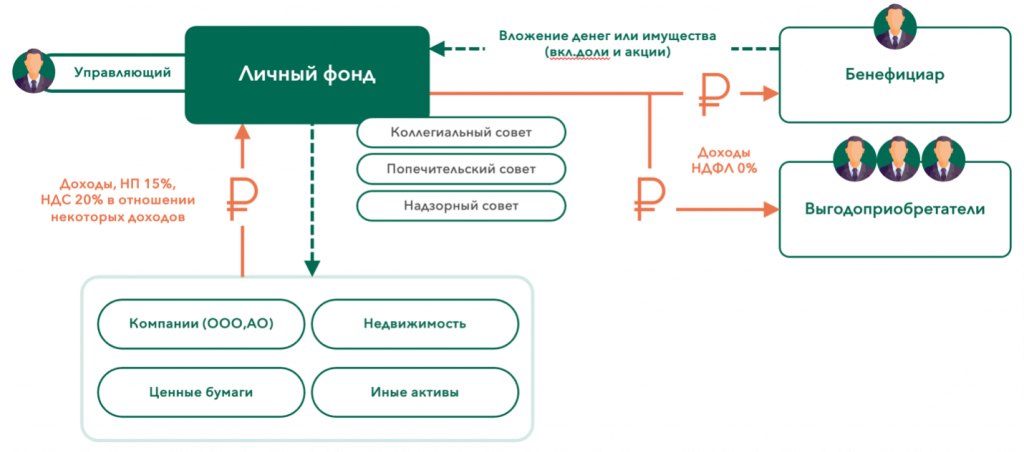
Общая модель функционирования Личного фонда
Личный фонд или ЗПИФ
Преимущества создания личного фонда
При вложении имущества в личный фонд не возникает материальной выгоды.Уровень защиты активов в ЗПИФе ниже – на имущественный пай может быть обращено взыскание. В ЛФ после 3 (5) лет все под полной защитой от кредиторов.Личный фонд не прерывает срок владения имущество для льготы по НДФЛ, в отличие от ЗПИФа.Возможность определения любого состава органов управления с индивидуальными полномочиями.Меньше расходы поддержание структуры: высокие расходы на УК ЗПИФа.Отсутствие контроля за сделками со стороны спец. Депозитария и ЦБ РФ.Преимущества ЗПИФ
Выгодное налогообложение: доходы фонда не облагаются налогом на прибыль.Возможно объединение активов соучредителей-партнеров.Удобный механизм привлечения инвестиций.Не ограничен в соотношении получаемых пассивных и активных доходов.Возможны продажа, дарение, погашение, наследование имущественных паев.Анонимность пайщиков перед в публичных реестрах.Структура личного фонда
Единственный Учредитель. Замена учредителя не допускается. Не допускается соучредительство нескольких лиц, за исключением случаев, если учредители супругиВысший коллегиальный орган управления. Совет или Президиум - минимум два члена, в него может войти учредитель.Руководитель (ЕИО). Может войти или в Совет или в Попечительский совет. Учредитель не может быть руководителемПопечительский совет. Минимум два члена не может состоять из членов Совета / ПрезидиумаНалоговые послабления
При передаче имущества в личный фонд и передаче имущества из личного фонда не влечет налоговых последствий, в частности, по НДС, по налогу на прибыль, по НДФЛ.Доходы личного фонда облагаются по ставке 15% при условии, что он не осуществляет активную коммерческую деятельность, а занимается только получением пассивных доходовДоходы выгодоприобретателей облагаются по ставке 0% (за исключением доходов, выплачиваемых при жизни учредителя выгодоприобретателям, не являющимся близким родственниками учредителя).ЛФ не прерывает течение сроков для 5-ти и 3-х летней льгот по НДФЛ при продаже недвижимости, акций и долейНалог на имущество в отношении жилой недвижимости приравнен к налогу физических лицВ чём выражается планирование наследования
На всё – воля… учредителя. Наследники (выгодоприобретатели) не могут поссориться из-за имущества. Имущество, переданное личному фонду, не подлежит разделу между наследниками после смерти учредителя и между супругами в случае развода«Обязательные наследники» – не работают. Наследники, имеющие обязательную долю в наследстве, не могут принудительно требовать выдела им части имущества личного фондаВыгодоприобретатели подарить – только по воле учредителя. Их права нельзя продать, и передать по наследствуСохранение работоспособности бизнеса. В личном фоне бизнес не замораживается, не теряет работоспособность после наступления наследственного случая.В каких случаях фонд ликвидируется
Истечения срока, на который фонд создан (если фонд создан на определенный срок)В связи с наступлением указанных в условиях управления личным фондом обстоятельствВ случае невозможности формирования органов личного фондаВ связи с невозможностью на протяжении трех лет определить, кто является выгодоприобретателемПо факту смерти учредителя, если в уставе не закреплено иное.
Имущество после ликвидации
Оставшееся после ликвидации личного фонда имущество подлежит передаче учредителю или выгодоприобретателям личного фонда соразмерно объему их прав на получение имущества или дохода от деятельности личного фонда либо условиями управления личным фондом предусмотрены иные правила распределения оставшегося имущества, в том числе его передача лицам, не являющимся выгодоприобретателями.
Основная цель проекта состояла в разработке новой юридической структуры бизнеса, которая бы отвечала требованиям налоговой безопасности для Группы Компаний, имущественной безопасности для бенефициаров, а также сохраняла эффективность с финансовой точки зрения
По результатам анализа и разработки клиенту был предложен оптимальный вариант структуры бизнеса, которая отвечала всем заявленным задачам
Структура Клиента состояла из нескольких сотен ИП и ООО. При этом задача стояла выстроить более безопасную структуру владения и управления, сохранив рентабельность бизнеса.
Предложена прозрачная и экономически эффективная структура владения и управления холдингом. Сформирована более безопасная и эффективная система владения товарными знаками, программным обеспечением и иными нематериальными активами. Разработана безопасная и эффективная система франчайзинга.
Клиент был заинтересован в подготовке своего бизнеса к привлечению российских или иностранных инвесторов.
Анализируя структуру, мы выявили и устранили серьезные налоговые риски, которые влияли на стоимость компании. Также мы обособили направления деятельности таким образом, чтобы инвестор был ограничен в своих правах в отношении структуры бизнеса. Реализованные изменения в структуре бизнеса позволили привлечь более 2 млрд инвестиций.
Сформировать холдинговую структуру, в которой можно было бы использовать опционно-премиальную систему для расширения количества миноритарных партнёров из числа доверенных топ-менеджеров.
Клиент получил работающий механизм опционно-премиальной модели, позволяющей обеспечить мотивацию "младших партнёров" основателя и сохранить управляемость компании
Дистрибьютер складского и грузоподъемного оборудования, строительной и колесной техники, компании которого представлены в пяти крупных города России
По итогам анализа выявлены риски, помимо тех, что были обозначены в рамках ВНП. Даны рекомендации по снижению выявленных рисков. Реализованные изменения в структуре, обеспечили более безопасное налоговое планирование, позволили предотвратить назначение ВНП в остальных компаниях группы.
Дистрибьютер климатической техники потребительского и промышленного назначения
Проведен анализ лицензионного договора, текущего статуса взаимоотношений компаний с правообладателем, истории их взаимоотношений, а также порядок фактического использования товарных знаков. Были сделаны выводы о возможных слабых местах этих отношений, возможных налоговых рисках, связанных с выплатой роялти. Были даны рекомендации по снижению указанных рисков. Реализованные рекомендации позволили своевременно усилить позицию компаний. Впоследствии ИФНС направляла запросы в рамках предпроверочного анализа относительно взаимодействия с ИП. Подготовленный ответ, основанный на концепции, сформированной в рамках проекта, позволил снизить интерес налогового органа к лицензионным отношениям компании и ИП, и помог избежать выездной налоговой проверки.
Один из крупнейших дистрибьютеров осветительного оборудования
Были выработаны оптимальные для клиента и его кредитора варианты реструктуризации задолженности, с учетом налоговых последствий и возможных налоговых и валютных рисков.
Группа компаний планировала корпоративную реструктуризацию холдинговой структуры с целью расширения бизнеса и выхода на новые рынки. Клиенту требовалось комплексное консультирование по вопросам структурирования владения группой компаний, совершения сделок, операций по формированию вертикальной холдинговой структуры, налоговых последствий при совершении сделок по изменению структуры владения.
По итогу проведения проекта была выработана модель холдинговой структуры, предполагающая консолидацию основных торговых компаний и правообладателя под единое материнское юридическое лицо в форме акционерного общества. Была разработана оптимальная модель, учитывающая интересы всех собственников.
Группа компания Клиента увеличила выручку более чем в 3 раза за 3 финансовых года. У Клиента возникла потребность в реструктуризации модели работы для диверсификации рисков и повышения эффективности налоговой нагрузки.
Проведена реструктуризация направлений деятельности ГК. Осуществлен выбор оптимальных корпоративных и юридических форм, разработаны оптимальные договорные отношения. Успешно сопровождена процедура по получению статуса ИТ-компании одним из ЮЛ и внесению ПО в Единый реестр отечественного ПО и БД. Оптимальная структура помогла Клиенту сэкономить по году более 50 млн рублей.
Разработка и реализация плана реструктуризации с целью укрупнение бизнеса и изменение состава владельцев, реструктуризация владения бизнес-активами, приобретение дополнительных производственных активов.
Клиент в лице основного собственника получил в своё владение и под свой контроль всю группу компаний, расширил возможности бизнеса за счет приобретения новых производственных мощностей, выстроил более эффективную структуру владения бизнес-активами.


